Diese Woche wird in Karlsruhe die Erbschaftsteuer verhandelt. Schon dreimal hat das Bundesverfassungsgericht sie wegen ungleicher Behandlung von Vermögen verworfen. Jedes Mal besserte die Politik ein wenig nach.
Diesmal geht es ums Ganze. Einerseits klagt Bayern, der Bund dürfe die Erbschaftsteuer nicht regeln, Freibeträge seien zu gering und Steuersätze zu hoch. Andererseits stehen Ausnahmen für Unternehmenserben auf der Agenda.
Mit dem Urteil wird eine Reform wahrscheinlich. Dabei gibt es zwei Pole: weniger Ausnahmen bei gleicher Steuerlast oder echte Steuererhöhungen.
Ausnahmen ausmisten
Momentan hat die Erbschaftsteuer viele Löcher. Wer Immobilien oder ein Unternehmen erbt (und einen guten Steuerberater hat), zahlt oft kaum oder keine Steuern – damit Erben nicht verkaufen oder Beschäftigte entlassen müssen. Das paradoxe Ergebnis: Wer sehr viel erbt, zahlt relativ wenig.
Die Forschung ist sich weitgehend einig: Ausnahmen sollten abgebaut werden (DIW, ifo, Sachverständigenrat). Für geerbte Unternehmen und nicht-selbstgenutzte Immobilien könnten sie gänzlich entfallen. Das spart aufwändige Prüfungen und behandelt alle gleich, egal, ob jemand zufällig ein Wertpapierdepot oder ein Unternehmen geerbt hat.
Gegen Arbeitsplatzverluste gibt es Lösungen. Erben könnten die Steuerzahlung über 30 Jahre gestreckt aus laufenden Gewinnen zahlen (wie in Dänemark). Selbst wenn das Unternehmen den Eigentümer wechselt, muss das für die Beschäftigten nicht schlecht sein. Studien zeigen, dass Unternehmen unter Familienerben im Schnitt weniger Gewinne machen.
Erbschaften höher besteuern
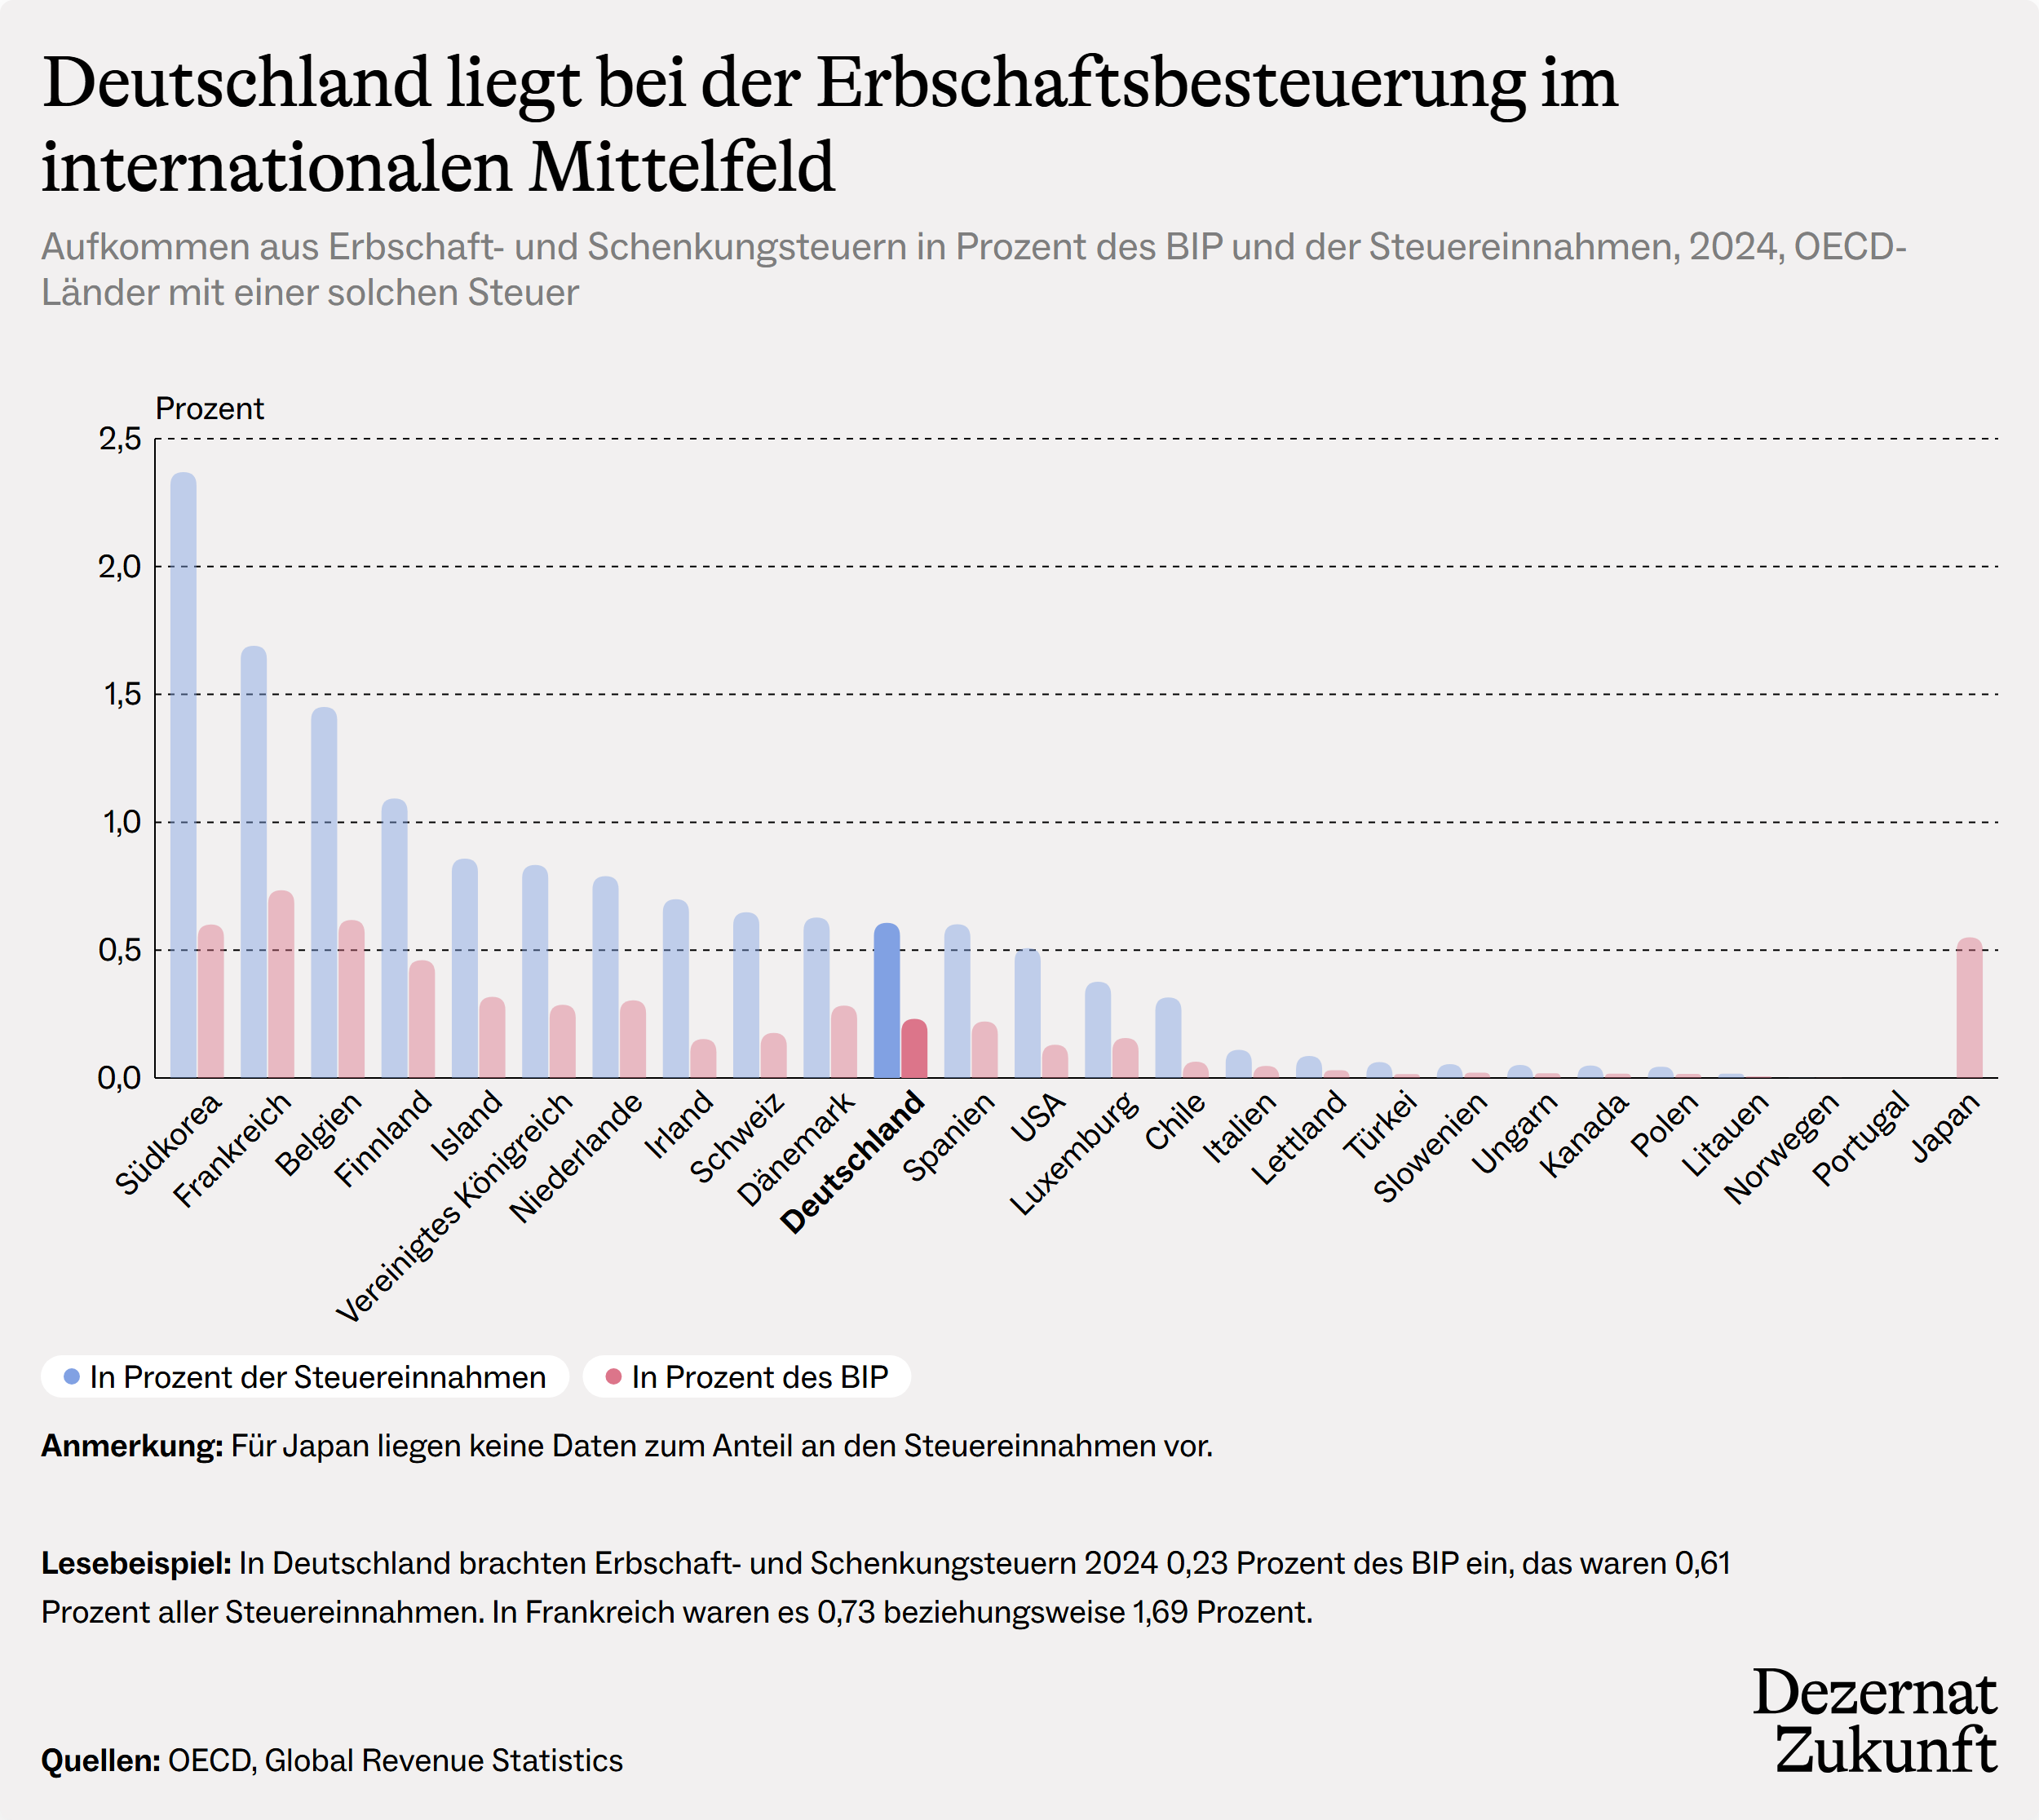
Hier endet die Einigkeit: Bayern fordert niedrigere Steuersätze, einige ein stabiles Aufkommen bei weniger Ausnahmen, andere eine Steuererhöhung. Deutschland liegt bei der Erbschaftsbesteuerung im globalen Mittelfeld. Während jährlich schätzungsweise bis zu 400 Milliarden Euro übertragen werden, nahm der Staat 2024 rund 13 Milliarden Euro ein – so viel, wie jährlich in Schulgebäude investiert wird.
Ein Rechenbeispiel: Bei einer Flat Tax von 15 Prozent ohne Ausnahmen bliebe das Aufkommen etwa gleich. Grüne, Linke, DIW und (am konkretesten) die SPD gehen weiter: Letztere schlägt hohe Freibeträge (rund eine Million Euro für Privatpersonen, fünf Millionen für Unternehmen) und ansteigende Steuersätze vor. Bei 20 bis 50 Prozent brächte das nach unserer Schätzung rund fünf Milliarden Euro zusätzlich.
Dagegen spricht: Das dürfte Unternehmen mehr belasten. Dabei entwickeln sich deren Investitionen schon seit Jahren schwach.
Doch ökonomisch spricht auch einiges dafür. Etwa, dass Deutschland bei der Vermögenskonzentration zur europäischen Spitze gehört. Anfang 2026 verfügten die reichsten zehn Prozent über 60 Prozent des Vermögens, die untere Hälfte über zwei. Das wird zum Problem, wenn sich Erben mehr lohnt als Arbeit. Und noch wichtiger: Wenn Vermögen in den Finanzdepots einiger weniger liegt, statt investiert oder ausgegeben zu werden.
Manche Reformkonzepte differenzieren deshalb: Wer ein geerbtes Unternehmen weiterführt und Jobs erhält, kann die Steuer über Jahre abstottern. Wer das nicht tut oder Finanzvermögen erbt, zahlt sofort. Fließen die Einnahmen in Schulen, Kitas oder den ÖPNV, dürfte das Geld mehr Wachstum stiften.
Das Urteil als Chance
Ob höher oder niedriger, entscheidet Karlsruhe nicht. Doch das Urteil könnte das Ende der komplexen Ausnahmen bringen. Die Politik sollte dann das Notwendige mit dem Sinnvollen verbinden. Es geht nicht um Unsummen, sondern um einen Hebel, Geld zurück in den Wirtschaftskreislauf zu holen.