Das Instrument der EZB
Französische Staatsanleiherenditen erregen zurzeit die Gemüter. Auf zehnjährige Anleihen zahlt der französische Staat aktuell 1,4 Prozentpunkte mehr Zinsen, als der Markt kurzfristig erwartet. Höher war der Zinsaufschlag nur auf dem Höhepunkt der Eurokrise.
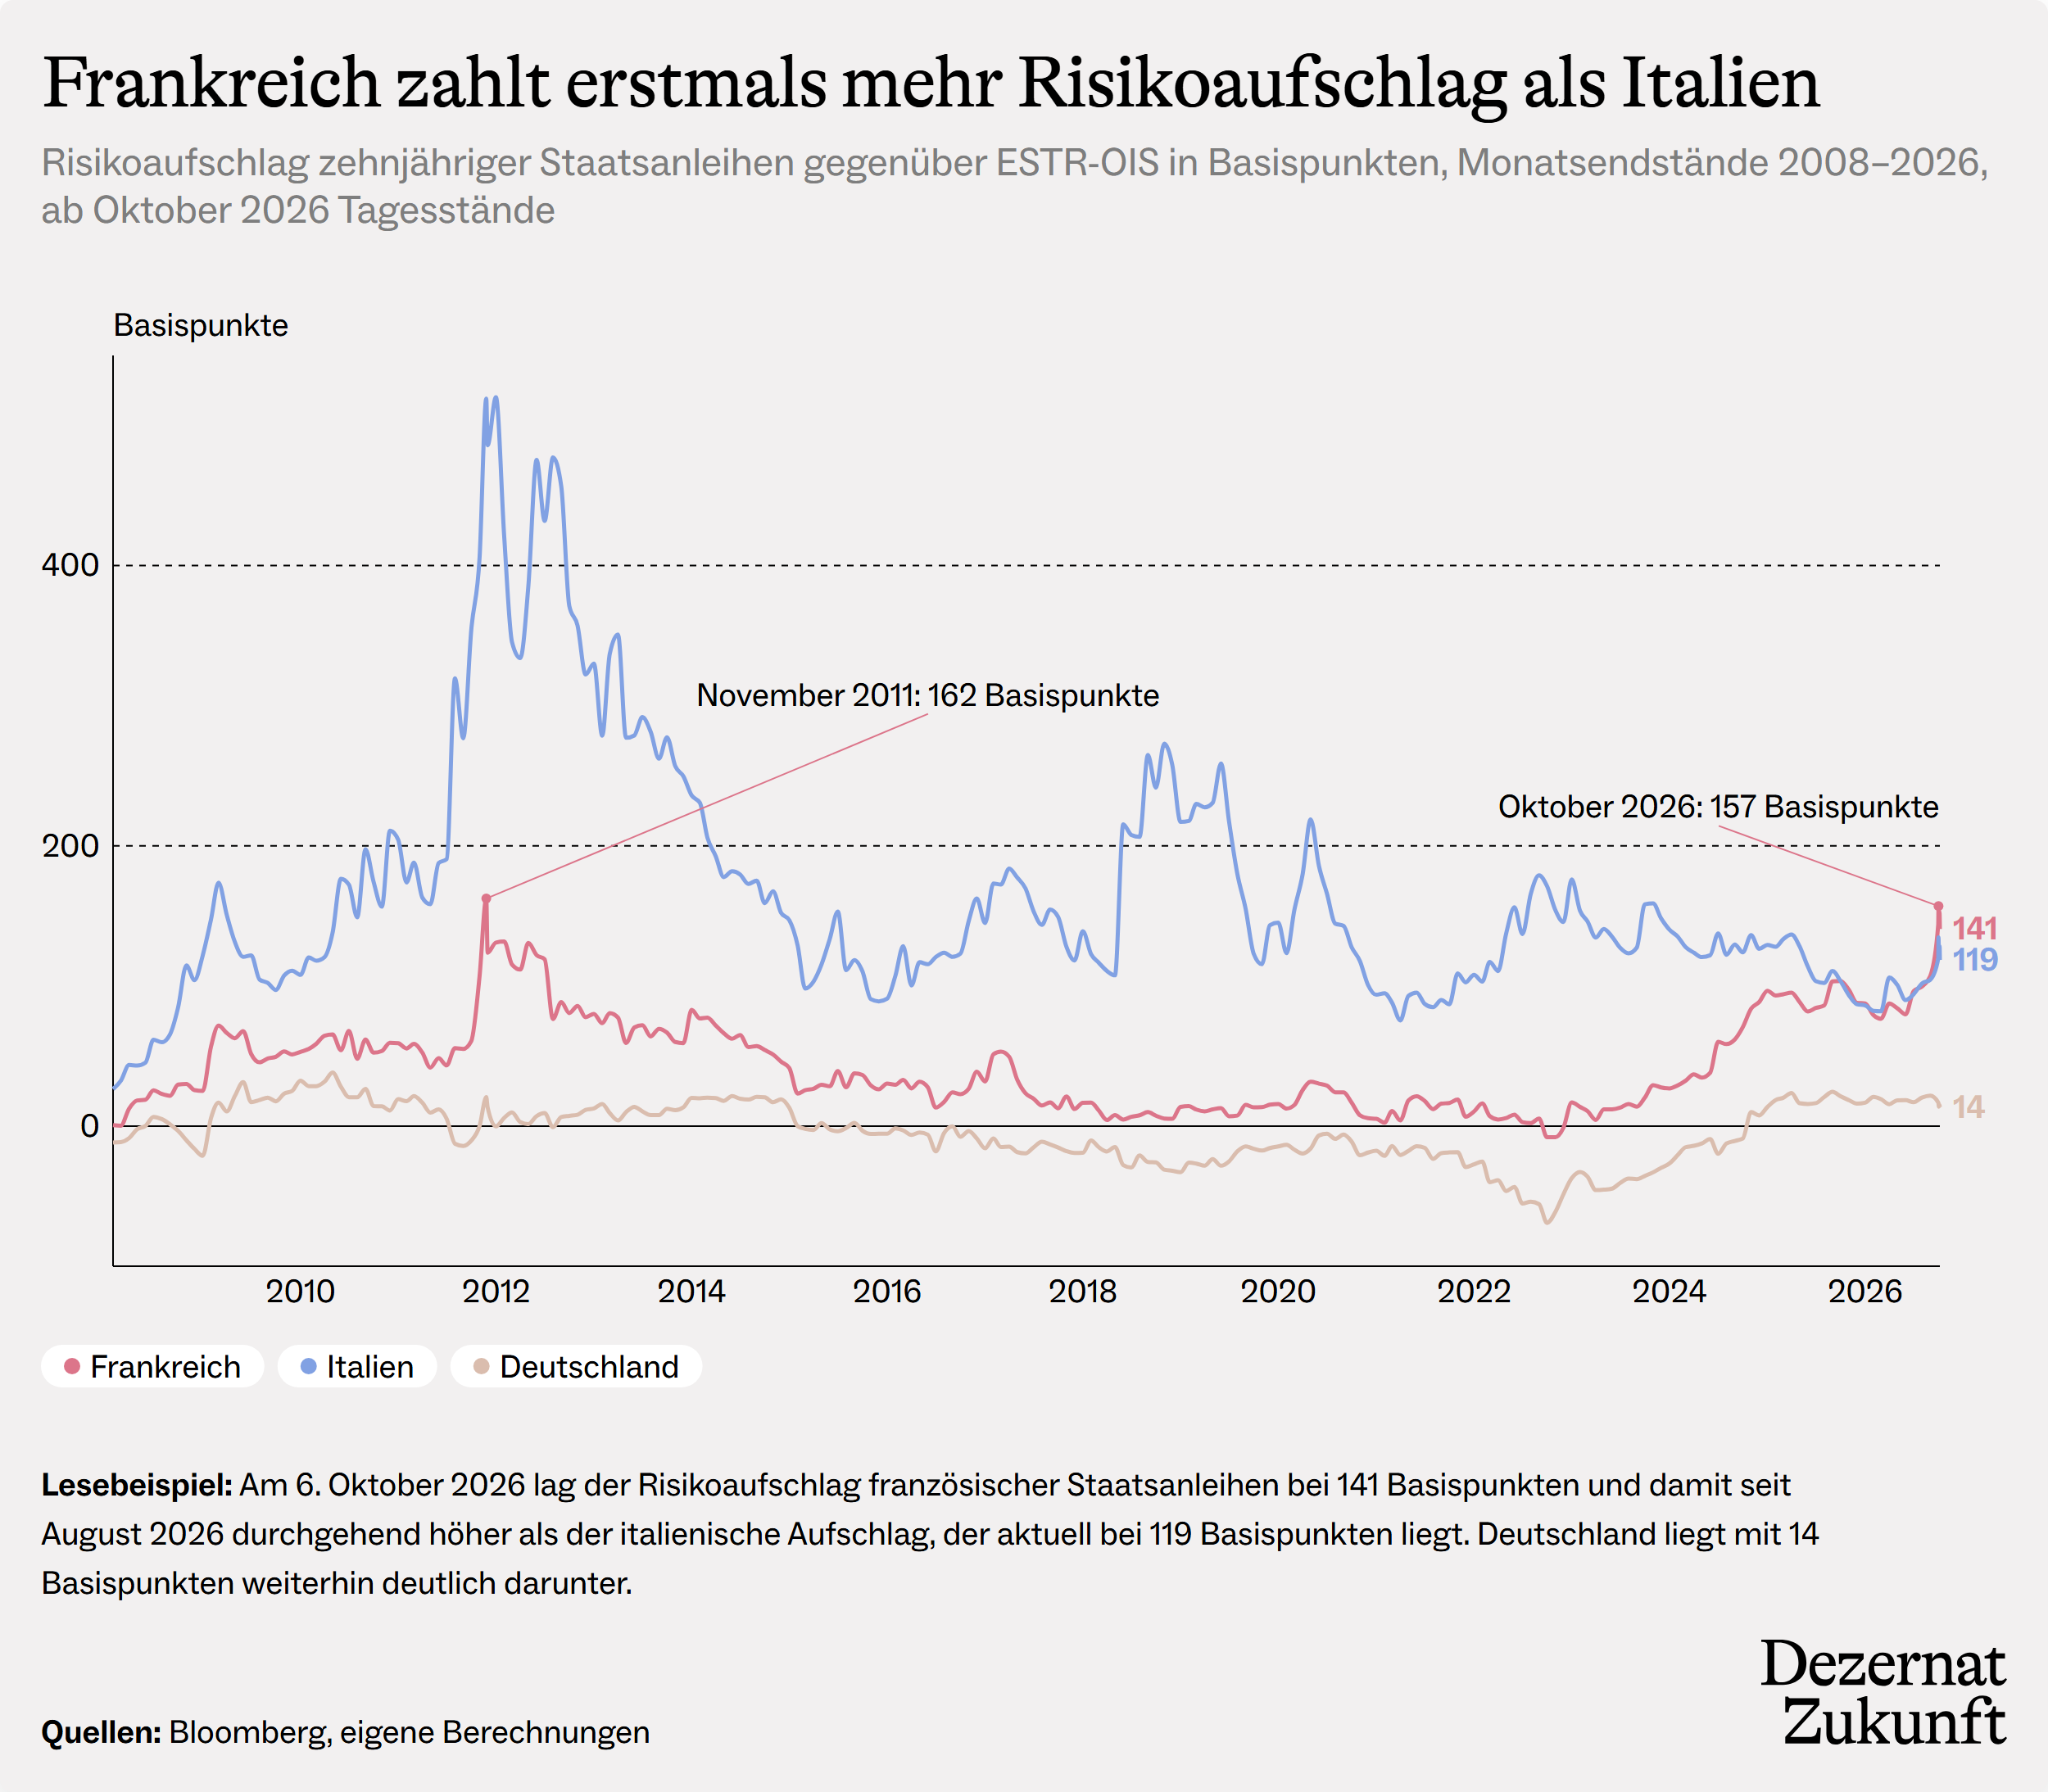
Sollte die EZB einschreiten? Theoretisch hat sie dafür ein Instrument: das Transmission Protection Instrument (TPI). Seine Logik: Staatsanleiherenditen beeinflussen auch die Zinsen, die Unternehmen und Privathaushalte zahlen müssen. Wenn die Märkte von Staaten ungerechtfertigt hohe Zinsen verlangen, könnte das die gesamte Wirtschaft treffen – im Zentralbanksprech: die geldpolitische Transmission stören. In diesem Fall darf die EZB unter dem TPI potenziell Staatsanleihen kaufen und so die Zinsaufschläge reduzieren. Eine Voraussetzung: Das Land hält die EU-Fiskalregeln ein.
Ausgerechnet Le Pen hat das TPI verstanden
Diese Woche legte Marine Le Pen einen Schattenhaushalt vor. Sie verspricht darin geringere Haushaltsdefizite, fordert aber gleichzeitig, dass die EZB eingreift, um die Finanzierungskosten zu senken. Viele Ökonomen halten den Plan für wenig glaubwürdig. Bemerkenswert ist aber seine Logik.
Le Pen begründet ihren Konsolidierungsplan damit, Frankreichs Glaubwürdigkeit wiederherzustellen. Danach könne man mit der Zentralbank über Schützenhilfe verhandeln. Verhandeln lässt sich mit der EZB nicht. Die Botschaft ist trotzdem angekommen: Das TPI schützt nur Staaten, die sich an die Regeln halten. Damit leistet das TPI, was die Sanktionen bei Regelverstößen nie geschafft haben. Es macht die Einhaltung der Regeln für die Märkte relevant und damit für die Politik; selbst für eine Kandidatin, die einst den Euro-Austritt forderte.
Europa setzt auf Marktdisziplin
Formal erfüllt Frankreich die Bedingungen des TPI. Und Zinsaufschläge wie derzeit in Frankreich sind keineswegs selbstverständlich. In Großbritannien, den USA oder Japan gibt es keine Ausfallprämien auf Staatsanleihen, selbst bei hohen Schuldenquoten. Denn keine Zentralbank lässt den eigenen Staat in eigener Währung zahlungsunfähig werden.
Im Euroraum fehlt diese unbedingte Garantie aber bewusst. Die Währungsunion setzt dagegen auf Marktdisziplin und gemeinsame Koordinierung der Fiskalpolitik durch Regeln: Hält sich ein Mitgliedstaat an die Regeln, erkennt der Markt das an. Fährt er einen fiskalpolitischen Schlingerkurs, diszipliniert der Markt durch höhere Zinsen. Das TPI setzt diese Disziplin nur für Staaten aus, die sich an die gemeinsamen Regeln halten, von denen der Markt aber trotzdem hohe Zinsen verlangt. Wo die fiskalische Koordinierung funktioniert, ersetzt sie die Marktdisziplin. Genau diesen Tausch hat Le Pen verstanden.
Was die EZB tun sollte und was nicht
Daraus folgt eine klare Arbeitsteilung. Ob Frankreich sich ausreichend anstrengt, ist eine politische Frage. Sie gehört in den Rat der Finanzminister, nicht in den EZB-Rat. Sieht der Rat Frankreich einen halben Prozentpunkt Abweichung vom vorgegebenen Defizit nach, weil sie auf den Energieschock zurückgeht, ist das eine legitime politische Abwägung am richtigen Ort. Für höhere Verteidigungsausgaben gibt es mit der nationalen Ausweichklausel sogar einen eigenen, transparenten Weg.
Das gilt auch für das TPI-Kriterium „fundamental ungerechtfertigt“, denn es enthält ein politisches Element. Jede Tragfähigkeitsanalyse setzt eine Annahme über die künftige Fiskalpolitik voraus. Hat sich Frankreich gegenüber dem Rat glaubwürdig auf einen Korrekturpfad verpflichtet, kann die EZB diese Einschätzung übernehmen. Ihre eigene Frage bleibt, ob die Marktbewegungen ungeordnet sind und die Transmission stören.
Derzeit ist diese Frage mit Nein zu beantworten. Bei rund 140 Basispunkten ist die Transmission noch nicht ernsthaft gestört. Greift die Ansteckung auf Italien oder Belgien über, kann die EZB dort eingreifen, denn Ansteckung ist der Musterfall eines ungerechtfertigten Aufschlags.
Le Pens Ankündigung zeigt: Das TPI diszipliniert nicht über Strafen, sondern über die Aussicht auf Schutz. Es ersetzt die Marktdisziplin dort, wo die fiskalische Koordinierung funktioniert. Die EZB sollte diese Wirkung bewahren, indem sie das Urteil über die Fiskalpolitik dem Rat überlässt und selbst über die Marktfunktionalität entscheidet. Dann stärkt das TPI die Koordinierung, statt sie zu untergraben.